

Tinaba
Tinaba
- 4,5
- 4.50K recensioni
- 500.00K
- Download
- Free
- Prezzo
Screenshot
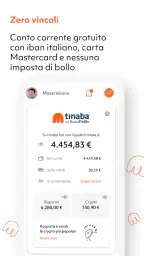
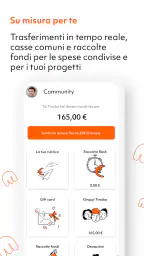
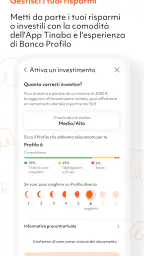
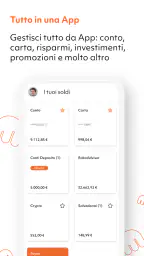
Tinaba Pro e contro
Pro
- Conto digitale con apertura rapida e gestione direttamente dallo smartphone.
- Permette di inviare e ricevere denaro tra utenti in modo semplice.
- Supporta pagamenti e acquisti online tramite carta collegata all’app.
- Include strumenti per dividere le spese tra amici e familiari.
- Interfaccia intuitiva, adatta anche a chi usa per la prima volta un’app finanziaria.
Contro
- Alcune funzioni possono richiedere costi o condizioni specifiche da verificare.
- La disponibilità dei servizi varia in base al profilo e alla situazione dell’utente.
- Per operare è necessario avere uno smartphone compatibile e una connessione Internet.
- L’assistenza potrebbe risultare meno immediata rispetto a quella di una banca tradizionale.
- Le funzioni più avanzate possono richiedere tempo per essere comprese appieno.
 Analisi di All-app
Quando si parla di denaro condiviso in casa, il problema non è soltanto pagare: è capire chi ha anticipato una spesa, quanto resta per il prossimo acquisto e come evitare messaggi sparsi tra chat, fogli di calcolo e app diverse. Ho provato Tinaba proprio con questa prospettiva, usandola come strumento finanziario da tenere sullo smartphone e da consultare durante le piccole decisioni quotidiane. L’impressione iniziale è quella di un’app pensata per rendere più immediata la gestione del denaro, anche quando ci si trova lontani dal proprio ambiente abituale.
Non la considero una soluzione magica per organizzare un intero bilancio familiare, ma può diventare un punto di riferimento pratico per chi vuole avere le proprie operazioni a portata di mano. È sviluppata da Tinaba, appartiene alla categoria della finanza ed è gratuita. La sua presenza sul mercato è ormai consolidata: ha superato le 500 mila installazioni e mantiene una media di 4,5 stelle su circa 9 mila valutazioni. Sono numeri che fanno pensare a un servizio conosciuto, ma non li prenderei come sostituto della mia verifica personale: con un’app che riguarda il denaro, la comodità deve sempre essere accompagnata da attenzione.
Come funziona nella vita quotidiana, soprattutto quando il denaro è condiviso
Il caso più utile, secondo me, è quello di una casa in cui più persone devono coordinarsi senza necessariamente usare lo stesso dispositivo. Immagino una coppia che divide alcune spese, un genitore che aiuta un figlio maggiorenne durante un periodo fuori casa, oppure coinquilini che devono gestire acquisti ricorrenti. In tutti questi casi Tinaba può avere senso come strumento personale per controllare le proprie operazioni e intervenire quando serve, non come un pannello familiare unico da lasciare aperto a tutti.
Questa distinzione è importante. Un conto è usare un’app per gestire il proprio denaro mentre si comunica con le altre persone; un altro è aspettarsi che ogni componente della famiglia possa vedere automaticamente la situazione degli altri. Io imposterei il suo utilizzo partendo da confini chiari: ciascuno mantiene il controllo del proprio accesso e decide quali informazioni condividere. Per coordinare una spesa comune, conviene accordarsi prima su importo, motivo e persona che effettua il pagamento, invece di consegnare semplicemente il telefono o le credenziali.
In uno scenario realistico, una persona potrebbe trovarsi al supermercato mentre l’altra è al lavoro. Prima dell’acquisto si può stabilire un limite nella conversazione familiare, poi usare Tinaba per occuparsi della parte finanziaria dal proprio smartphone. Dopo il pagamento, il punto non è soltanto ricordare la cifra, ma aggiornare subito l’accordo: quella spesa era comune, personale o da compensare in seguito? L’app aiuta a eseguire e controllare il passaggio economico, mentre la chiarezza tra le persone resta indispensabile.
Ho trovato utile ragionare per momenti, non per funzioni isolate. Prima controllo la disponibilità e il contesto dell’operazione; durante l’acquisto verifico di non stare usando il canale sbagliato; subito dopo considero se la spesa modifica gli accordi della casa. Questo metodo riduce un errore frequente: confondere la rapidità di un pagamento con una vera organizzazione finanziaria.
La configurazione iniziale richiede confini, non solo pochi tocchi
La prima installazione dovrebbe essere affrontata con calma, soprattutto se il telefono viene utilizzato da più persone. Tinaba è disponibile per dispositivi Android con sistema operativo 7.0 o versioni successive, quindi prima di iniziare controllerei la compatibilità del telefono che userò davvero, non soltanto di quello principale della famiglia. L’app è classificata PEGI 3, ma questa indicazione riguarda l’età del pubblico e non significa che ogni minore sia pronto a gestire denaro in autonomia.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Il mio consiglio è di configurare l’app sul dispositivo personale dell’adulto o dell’utente responsabile, evitando di trasformare un telefono condiviso in un portafoglio aperto. Se lo smartphone passa spesso di mano, la protezione del dispositivo diventa parte della sicurezza finanziaria: blocco dello schermo, attenzione alle notifiche visibili e nessuna condivisione disinvolta delle credenziali. Non sono dettagli secondari. Una buona app non elimina i rischi creati da un dispositivo lasciato sbloccato sul tavolo.
La versione attuale è la 5.2.0. In pratica, questo mi spinge a tenere l’app aggiornata e a controllare periodicamente che il telefono continui a supportarla senza problemi. Gli aggiornamenti non vanno considerati soltanto come un modo per ottenere nuove funzioni: in un’app finanziaria servono anche a mantenere un ambiente coerente con il sistema operativo e con le procedure di accesso. Per questo eviterei di usare un vecchio telefono di casa che non riceve più aggiornamenti, anche se all’apparenza funziona ancora.
Un altro confine riguarda la separazione tra uso personale e uso familiare. Se un genitore installa Tinaba sul proprio smartphone e lascia che un figlio controlli l’operazione, la procedura deve essere accompagnata da una spiegazione concreta: cosa si sta facendo, quale importo è coinvolto e quando fermarsi. Non imposterei mai una collaborazione basata sul semplice “fai come sai”, soprattutto con chi ha poca esperienza. L’app può rendere l’azione più semplice, ma proprio per questo può anche rendere più veloce un errore.
Coordinare le spese senza trasformare l’app in un registro familiare
Il punto di forza che apprezzo di più è la possibilità di avere la gestione del denaro nello smartphone quando ci si sposta. Il riepilogo dello store parla di gestione in tutto il mondo, e io interpreto questo vantaggio soprattutto come praticità per chi viaggia, lavora fuori casa o deve occuparsi di una spesa mentre non ha accesso al computer. In queste situazioni, non dover aspettare di rientrare a casa può fare la differenza.
Per una famiglia, però, la coordinazione funziona meglio se si stabilisce una piccola procedura esterna all’app. Prima di una spesa condivisa, chiarirei chi paga; dopo, annoterei nella conversazione comune il motivo e l’importo; infine, userei Tinaba per gestire la parte che mi compete. Questa sequenza evita di attribuire all’app un ruolo che non necessariamente deve avere: non è il luogo in cui tutti devono leggere tutto, ma uno strumento con cui ogni persona gestisce il proprio lato della situazione.
Un accorgimento poco evidente è distinguere le spese urgenti da quelle programmabili. Per una necessità immediata, la velocità del telefono è il vantaggio principale. Per una spesa ricorrente, invece, preferisco fermarmi e verificare il budget complessivo della casa prima di procedere. Se si usa sempre la stessa logica rapida, si rischia di perdere il quadro generale: una serie di piccoli pagamenti può pesare più di un singolo acquisto evidente.
Un secondo accorgimento consiste nel non affidarsi alla memoria per le compensazioni. Se una persona anticipa una spesa comune, lo comunicherei subito e terrei separato il pagamento dalla promessa di rimborso. Tinaba può aiutare a eseguire la movimentazione, ma non sostituisce una regola condivisa su quando e come pareggiare i conti. Questo è particolarmente importante tra coinquilini: la confidenza non dovrebbe diventare un motivo per lasciare ogni cosa nel vago.
La gestione a distanza è un altro caso interessante. Un genitore può aiutare un figlio che vive in un’altra città, ma la collaborazione dovrebbe basarsi su istruzioni precise e sulla responsabilità di chi compie l’operazione. Io eviterei di chiedere screenshot completi se mostrano più informazioni del necessario. Meglio condividere soltanto ciò che serve per confermare una spesa o un passaggio. È una piccola abitudine che protegge la privacy senza rendere la comunicazione complicata.
Età, fiducia e responsabilità nell’uso domestico
La classificazione PEGI 3 può far pensare a un’app adatta a chiunque, ma nel settore finanziario l’età anagrafica non è l’unico criterio. Un bambino può usare lo smartphone per molte attività, senza essere pronto a gestire un’operazione economica. Io vedrei Tinaba come uno strumento da presentare gradualmente agli adolescenti più grandi o ai giovani adulti, sempre con una supervisione proporzionata alla situazione e senza confondere la supervisione con il controllo totale.
La fiducia dovrebbe crescere insieme alla comprensione. Prima di permettere a un ragazzo di occuparsi di una spesa, gli farei spiegare a parole sue quale conto o disponibilità sta usando, perché l’operazione è necessaria e cosa succede dopo. Questo semplice passaggio rivela spesso se la persona ha capito davvero oppure sta soltanto seguendo istruzioni. È un metodo che consiglio anche agli adulti meno abituati alle app finanziarie: saper ripetere il flusso riduce le decisioni impulsive.
Non userei Tinaba come strumento per sorvegliare ogni acquisto di un familiare. Se l’obiettivo è controllare costantemente un’altra persona, il problema non è tecnico ma organizzativo. Meglio definire un budget, una frequenza di confronto e una soglia oltre la quale chiedere conferma. In questo modo l’app resta al servizio dell’accordo, invece di diventare una fonte di tensione domestica.
Per gli utenti più anziani, la praticità dello smartphone può essere un vantaggio, ma la prima configurazione merita assistenza. Io preparerei insieme alla persona interessata un percorso breve: accesso, controllo dell’operazione, uscita dall’app e gestione delle notifiche. Non lascerei password scritte accanto al telefono e non darei per scontato che una procedura intuitiva per me lo sia anche per chi usa raramente servizi finanziari digitali.
La gratuità è un elemento favorevole per chi vuole provare il servizio senza affrontare un costo di acquisto. Tuttavia, “gratuita” non dovrebbe essere interpretata come “senza conseguenze economiche”: prima di ogni operazione controllerei sempre eventuali condizioni applicabili al servizio che sto utilizzando. Questa è una regola generale che, con Tinaba come con qualsiasi strumento finanziario, considero irrinunciabile.
Quando Tinaba è più comoda delle alternative tradizionali
Rispetto alla gestione tramite sportello o computer, Tinaba ha il vantaggio evidente della disponibilità sul telefono. Per una persona che si muove spesso, questa immediatezza è più utile di un sistema consultabile soltanto in un secondo momento. Anche rispetto alle app bancarie tradizionali, può risultare interessante per chi cerca un’esperienza concentrata sullo smartphone e orientata alle operazioni quotidiane, senza dover aprire ogni volta un portale web.
Il confronto cambia, però, se l’obiettivo principale è tenere sotto controllo l’intero patrimonio, analizzare categorie di spesa per lunghi periodi o lavorare su un bilancio familiare dettagliato. In quel caso preferirei affiancare uno strumento dedicato alla pianificazione, perché la rapidità di un’app finanziaria non equivale automaticamente a una contabilità completa. Per una famiglia che vuole grafici, previsioni e una visione comune molto articolata, una soluzione specifica potrebbe essere più adatta.
Non la sceglierei nemmeno come unica app per chi viaggia in situazioni in cui la connettività o l’accesso al dispositivo sono incerti. La possibilità di gestire il denaro dallo smartphone è preziosa, ma prima di partire controllerei il telefono, il metodo di accesso e le modalità con cui posso verificare un’operazione. Portare con sé un piano alternativo non significa sfiduciare Tinaba: significa evitare che un problema pratico diventi un’emergenza finanziaria.
Un confronto utile riguarda anche i portafogli digitali. Questi ultimi sono spesso comodi per pagare rapidamente, mentre Tinaba la vedo più vicina alla gestione del denaro e al controllo delle proprie operazioni. Non sceglierei l’una escludendo automaticamente l’altro: dipende dal compito. Per un pagamento veloce può bastare il portafoglio già presente sul telefono; per una gestione più consapevole preferisco uno strumento che mi spinga a verificare il contesto e non soltanto a completare il gesto.
Le piccole frizioni che ho considerato prima di consigliarla
La prima difficoltà è mentale: la comodità può incoraggiare a fare tutto in fretta. Quando un’operazione è a pochi tocchi di distanza, il rischio è confermare prima di aver controllato destinatario, cifra e motivo. Io ho imparato a inserire una pausa intenzionale prima della conferma, soprattutto quando sto usando il telefono in movimento o mentre qualcuno mi sta parlando.
La seconda riguarda i dispositivi condivisi. Tinaba non dovrebbe essere trattata come un’app neutra da lasciare disponibile a chiunque usi il telefono di casa. Se più persone hanno bisogno di coordinarsi, è meglio mantenere separati gli accessi e usare una comunicazione essenziale. Questo può risultare meno comodo di un sistema familiare completamente centralizzato, ma è una scelta più prudente per la privacy e per la responsabilità individuale.
La terza frizione riguarda le aspettative. Chi cerca un’app che risolva automaticamente la divisione delle spese, la pianificazione del bilancio, la supervisione dei minori e il controllo familiare potrebbe rimanere deluso. Io la consiglierei soprattutto a chi vuole gestire il proprio denaro dal telefono e sa stabilire con gli altri regole semplici, senza pretendere che ogni accordo venga creato automaticamente dall’app.
Infine, non confonderei il buon consenso dell’app con una garanzia personale. Le circa 4 mila e 500 recensioni mostrano che molte persone hanno scelto di lasciare un parere, ma la mia decisione dipenderebbe comunque dal modo in cui Tinaba si inserisce nelle mie abitudini, dal telefono che uso e dal livello di autonomia della mia famiglia. Un’app finanziaria deve essere valutata per il contesto concreto, non solo per la sua popolarità.
Il mio giudizio per una casa che vuole coordinarsi meglio
Dopo averla usata con attenzione, considero Tinaba una scelta sensata per chi vuole portare la gestione del denaro nello smartphone e avere un accesso pratico anche fuori casa. La trovo particolarmente adatta a singoli utenti, coppie che comunicano con chiarezza e famiglie in cui ogni adulto mantiene il proprio accesso ma collabora sulle spese comuni. La sua forza non sta nel sostituire il dialogo, bensì nel rendere più immediata la parte operativa.
La consiglierei a un amico che viaggia, fa acquisti per conto della casa o deve coordinare trasferimenti di denaro senza dipendere da un computer. Gli direi però di configurarla sul proprio dispositivo, proteggere bene l’accesso e stabilire prima le regole con le persone coinvolte. Per un figlio giovane, partirei dall’educazione alla responsabilità e non dalla semplice consegna del telefono.
La eviterei come unica soluzione per una famiglia che pretende un controllo centralizzato di tutti i conti o un sistema completo di budgeting condiviso. In quel caso Tinaba può eventualmente affiancare un altro strumento, ma non la userei per colmare esigenze che appartengono alla pianificazione finanziaria o alla supervisione familiare. Questa è la differenza tra una scelta adatta e una scelta fatta soltanto perché l’app è gratuita.
Nel complesso, il mio giudizio è positivo ma misurato. Tinaba è una app finanziaria pratica per gestire il proprio denaro in mobilità, con una presenza abbastanza ampia da meritare attenzione e un accesso gratuito che facilita la prova. La considererei un buon elemento della routine domestica quando gli account restano personali, le responsabilità sono esplicite e la coordinazione avviene con buon senso. In una casa così organizzata, può ridurre attriti e passaggi inutili; in una casa che cerca sorveglianza totale o automazione assoluta, sceglierei un’altra strada.
Domande frequenti
Che cos’è Tinaba e a cosa serve?
Tinaba è un’app finanziaria italiana che riunisce in un’unica piattaforma diverse funzioni per gestire il denaro. Dopo la registrazione è possibile utilizzare un conto di pagamento, effettuare trasferimenti, inviare o richiedere denaro, gestire pagamenti e, in base ai servizi disponibili, accedere a strumenti di risparmio o investimento. Prima del download conviene verificare quali funzioni siano effettivamente attive per il proprio profilo e aggiornate nell’app.
Tinaba è sicura per effettuare pagamenti e gestire il denaro?
Tinaba utilizza procedure di autenticazione e sistemi di sicurezza pensati per proteggere l’accesso all’account e le operazioni finanziarie. Durante la prova, è importante prestare attenzione alle notifiche, alle richieste di conferma e alla protezione del dispositivo, evitando di condividere password o codici. La sicurezza dipende anche dal comportamento dell’utente: è consigliabile scaricare l’app solo dagli store ufficiali e mantenere aggiornati sistema operativo e applicazione.
Come si apre un account Tinaba e quali documenti sono necessari?
L’apertura dell’account avviene direttamente dall’app e richiede normalmente l’inserimento dei dati personali, la verifica del numero di telefono o dell’indirizzo email e una procedura di identificazione. Potrebbe essere richiesto un documento valido e, in alcuni casi, un selfie o una verifica video. I requisiti possono cambiare in base al servizio scelto, all’età e alla situazione dell’utente, quindi è utile seguire con attenzione le istruzioni mostrate durante la registrazione.
Tinaba prevede costi, commissioni o limiti di utilizzo?
Tinaba può applicare condizioni economiche differenti a seconda dell’operazione, del piano disponibile e del servizio utilizzato. Alcune funzioni possono essere gratuite, mentre trasferimenti, ricariche, prelievi, carte o servizi finanziari potrebbero prevedere commissioni e limiti specifici. Prima di confermare un’operazione è consigliabile consultare il prospetto informativo e la schermata riepilogativa nell’app, perché costi, soglie e condizioni possono essere modificati nel tempo.
Tinaba è adatta anche a chi non ha esperienza con le app finanziarie?
L’interfaccia di Tinaba è pensata per concentrare le principali funzioni finanziarie in sezioni facilmente raggiungibili, rendendola abbastanza accessibile anche ai nuovi utenti. Tuttavia, alcune operazioni, soprattutto quelle legate a investimenti, carte o trasferimenti, richiedono attenzione nella lettura delle condizioni. Chi è alle prime armi dovrebbe iniziare dalle funzioni di base, controllare sempre destinatario e importo e utilizzare l’assistenza ufficiale in caso di dubbi.


